
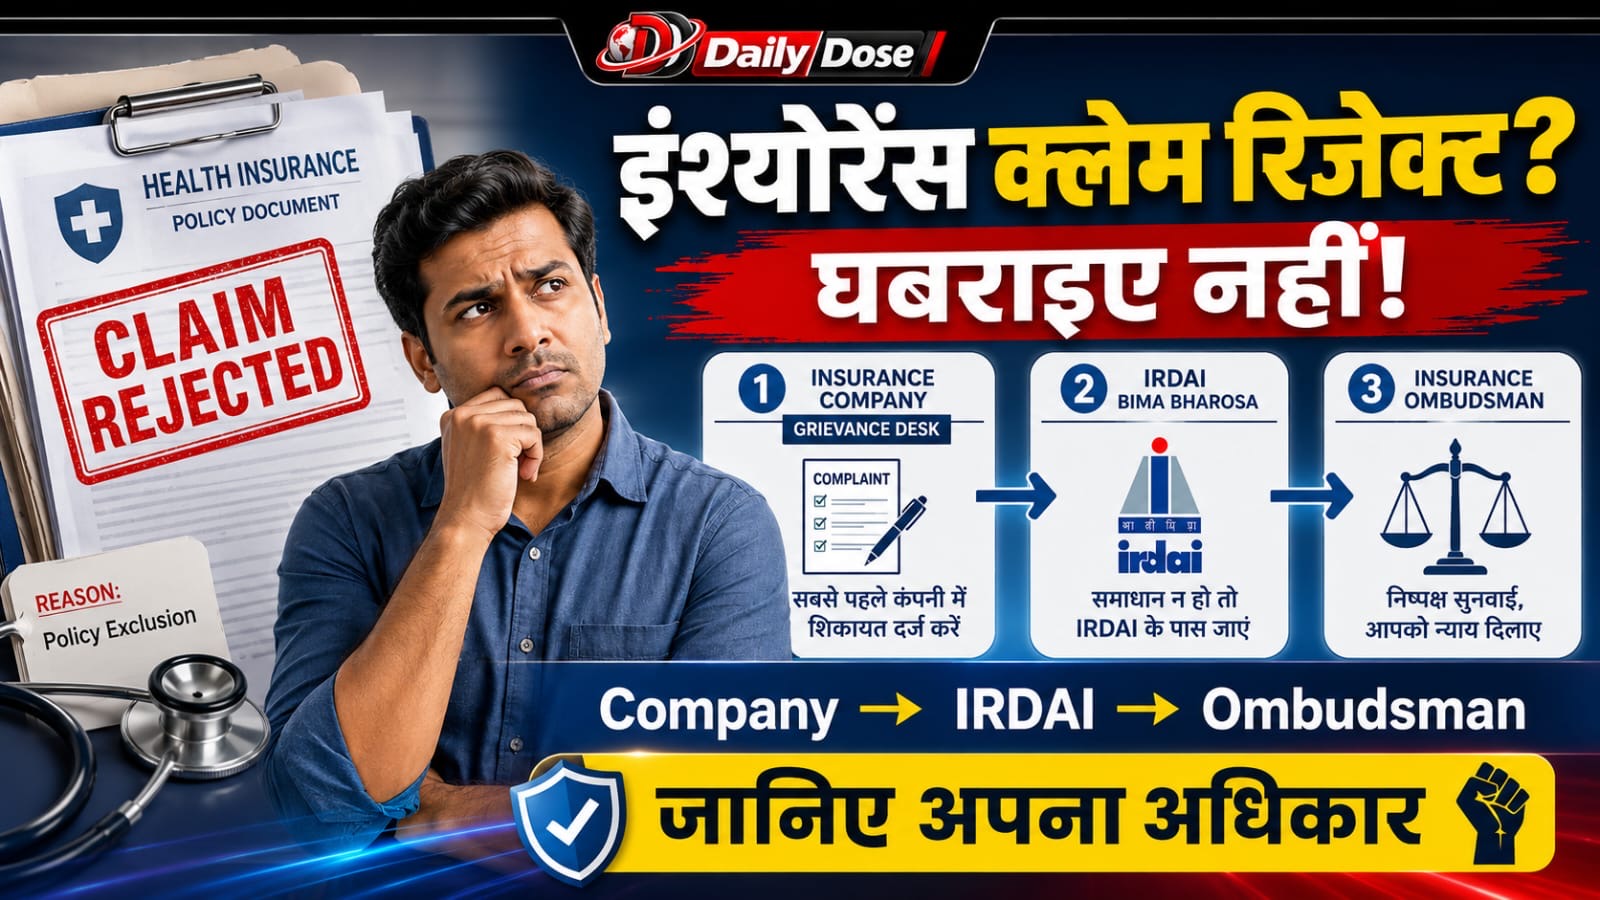
📌 CLAIM REJECTED? पहले क्या करें
Reason समझें → Evidence जुटाएं → GRO → Bima Bharosa → Ombudsman
Claim rejection आखिरी फैसला नहीं; सही documents और सही escalation से policyholder कर सकता है challenge
डेली डोज | सुशील सिंह
Health, Life, Motor या किसी अन्य insurance claim का reject होना, भारी deduction होना या settlement में अनावश्यक delay होना परेशान करने वाला हो सकता है। लेकिन इसका मतलब यह नहीं कि ग्राहक के सारे रास्ते बंद हो गए।
Policyholder के पास शिकायत के लिए एक व्यवस्थित रास्ता मौजूद है:
Insurance Company GRO → IRDAI Bima Bharosa → Insurance Ombudsman → अन्य उपलब्ध कानूनी उपाय
Insurance Ombudsman क्या है?
Insurance Ombudsman policyholders और insurance companies के बीच eligible disputes के समाधान के लिए बनाया गया एक सरल और बिना filing fee वाला grievance-redressal mechanism है।
यह Life, General और Health Insurance से जुड़े कई मामलों को सुन सकता है।
किन मामलों में Ombudsman जा सकते हैं?
– Claim पूरी तरह reject/repudiate हो गया हो
– Claim में बड़ा deduction या partial settlement हुआ हो
– Claim settlement में अनुचित delay हो
– Premium या policy terms को लेकर dispute हो
– Proposal के अनुसार policy issue न हुई हो
– Policy servicing में deficiency हो
– Agent, intermediary या broker से जुड़ी eligible शिकायत हो
⚠️ सीधे Ombudsman जाने से पहले यह जरूरी
सबसे पहले insurance company के Grievance Redressal Officer (GRO) को लिखित शिकायत या reconsideration request दें।
अपनी complaint में चार बातें स्पष्ट रखें:
1. Claim क्यों गलत reject हुआ?
2. Company ने कौन-सा policy clause लगाया?
3. वह clause आपके case में क्यों लागू नहीं होता?
4. आपके पास कौन-से documents इसका समर्थन करते हैं?
अगर company शिकायत reject कर दे, जवाब संतोषजनक न हो या 30 दिन तक जवाब न मिले, तो eligible case Insurance Ombudsman तक ले जाया जा सकता है।
₹50 लाख तक के eligible disputes
Council for Insurance Ombudsmen की मौजूदा जानकारी के अनुसार ₹50 लाख तक के quantum of loss/claim, applicable expenses सहित, eligible disputes Ombudsman के सामने रखे जा सकते हैं।
Complaint की फीस?
कोई filing fee नहीं।
Policyholder सामान्यतः अपना मामला स्वयं प्रस्तुत कर सकता है।
Ombudsman जाने की समय सीमा
आम तौर पर complaint एक वर्ष के भीतर करनी होती है।
यह समय insurer द्वारा rejection/unsatisfactory decision मिलने या निर्धारित अवधि तक जवाब न मिलने की स्थिति से जुड़ा हो सकता है।
इसलिए claim reject होने के बाद मामला महीनों तक टालना नुकसानदायक हो सकता है।
Rejected Health Insurance Claim कैसे Fight करें?
Step 1: Rejection Letter का exact reason समझें
सिर्फ “Claim Rejected” पढ़कर रुकें नहीं। देखें company ने कारण क्या लिखा है:
– Pre-existing disease
– Non-disclosure
– Waiting period
– Medical necessity नहीं थी
– Excluded treatment
– Medical records mismatch
– Documents incomplete
हर rejection reason का जवाब अलग evidence से देना होगा।
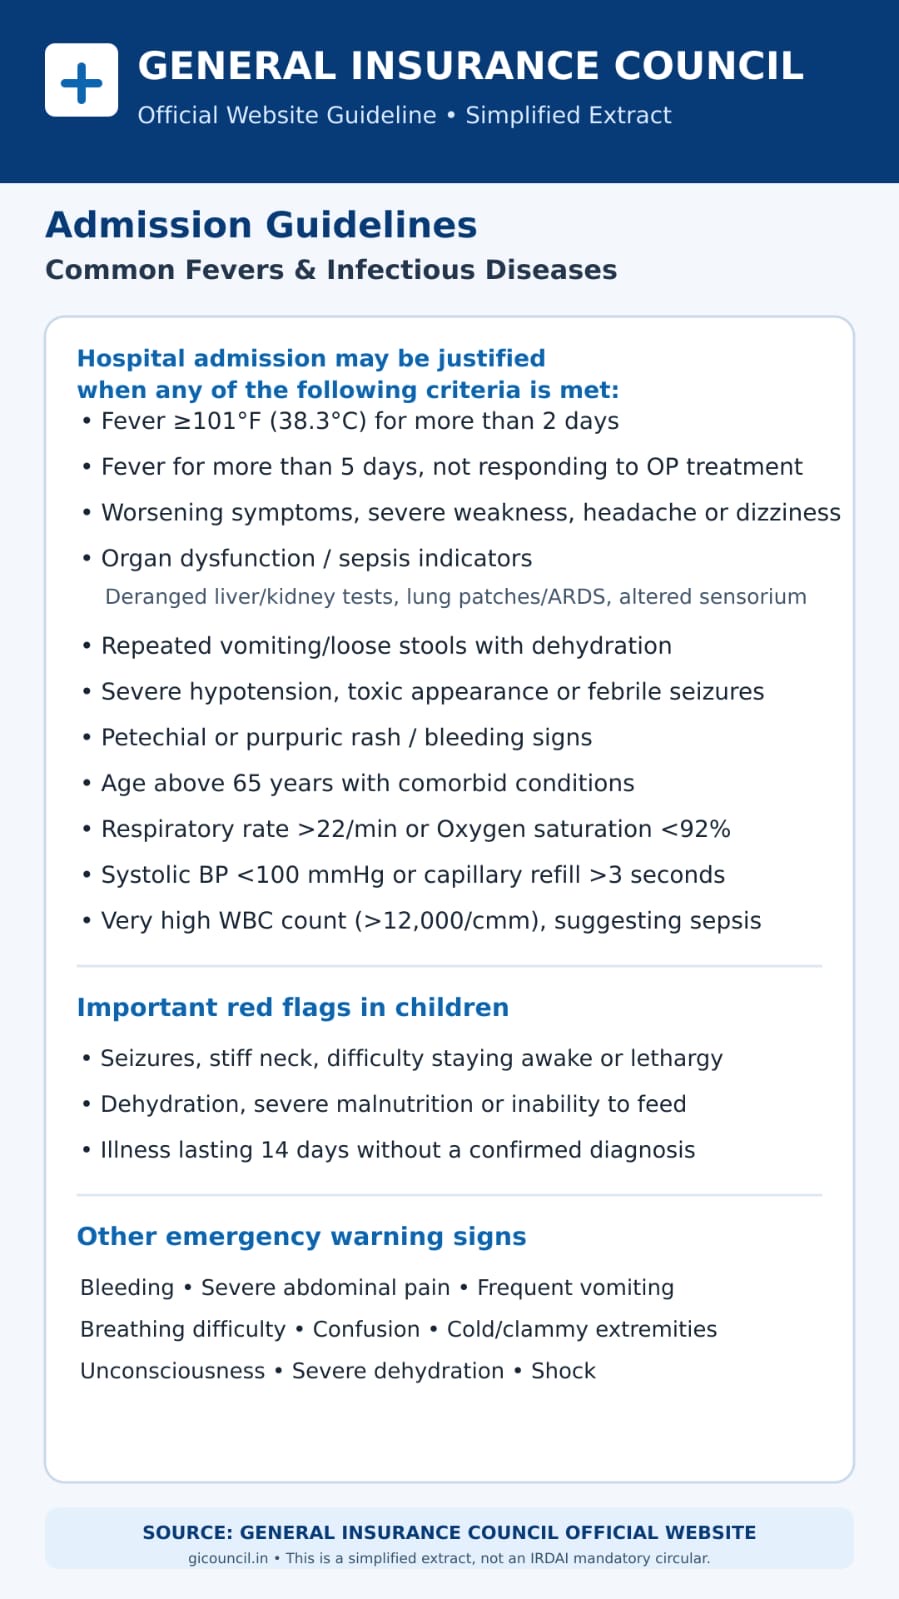
Step 2: Doctor से मजबूत medical justification लें
अगर insurer का कहना है कि hospitalization medically necessary नहीं था, तो treating doctor से लिखित clarification लें:
– admission क्यों जरूरी था?
– patient की clinical condition क्या थी?
– OPD treatment पर्याप्त क्यों नहीं था?
– कौन-से findings hospitalization को justify करते हैं?
Emotional request से ज्यादा असर medical evidence का होता है।
Step 3: Point-by-point जवाब दें
सिर्फ—
“मेरा claim पास कर दीजिए”
लिखने के बजाय company के हर objection का documentary जवाब दें।
Company: बीमारी पहले से मौजूद थी।
Policyholder: Proposal के समय ऐसी documented diagnosis/treatment नहीं थी।
Evidence: Previous medical record + doctor certificate + proposal declaration.
यही तरीका दूसरे objections पर भी अपनाएं।
Step 4: Company के GRO तक मामला पहुंचाएं
सिर्फ claim department के सामान्य email पर रुकना पर्याप्त नहीं।
Insurance company के official Grievance Redressal Officer को escalation भेजें और grievance/reference number सुरक्षित रखें।
Step 5: IRDAI Bima Bharosa पर शिकायत
अगर insurer से समाधान नहीं मिलता, तो policyholder IRDAI के Bima Bharosa grievance system का उपयोग कर सकता है।
Complaint register होने के बाद उसे reference/token number से track भी किया जा सकता है।
IRDAI Grievance Call Centre:
155255
1800 4254 732
Email: [email protected]
Step 6: Insurance Ombudsman
Company से rejection या unsatisfactory response मिलने के बाद eligible मामले में Insurance Ombudsman का रास्ता अपनाया जा सकता है।
Ombudsman documents और दोनों पक्षों की बात देखने के बाद mediation या award के माध्यम से dispute का निर्णय कर सकता है।
Ombudsman का award insurer पर binding होता है और insurer को निर्धारित समय में compliance करना होता है।
📂 ये Documents जरूर संभालकर रखें
– Policy schedule और complete policy wording
– Proposal form
– Claim form
– Rejection/repudiation letter
– Company grievance और उसका reply
– Discharge summary
– Indoor Case Papers
– Investigation/diagnostic reports
– Doctor prescriptions
– Final hospital bill और receipts
– Previous policy/continuity proof
– Cashless correspondence
– Emails/SMS
– KYC documents
Claim fight में सबसे मजबूत हथियार—सही documents और exact policy clauses हैं।
इन 5 गलतियों से बचें
❌ केवल फोन पर बात करके न रुकें
महत्वपूर्ण communication email या written form में रखें।
❌ Rejection letter delete या फेंकें नहीं
यही appeal का मुख्य आधार है।
❌ सिर्फ discharge summary पर निर्भर न रहें
जरूरत पड़ने पर complete hospital records लें।
❌ Timeline miss न करें
Grievance और Ombudsman की deadlines महत्वपूर्ण हैं।
❌ Fake claim-settlement agents से सावधान रहें
शिकायत के नाम पर किसी अनजान व्यक्ति को पैसे देने से पहले उसकी authenticity जरूर जांचें।
सबसे जरूरी बात
Insurance company का claim reject करना हमेशा अंतिम फैसला नहीं होता।
अगर rejection medical facts, policy wording या applicable rules के विपरीत लगता है, तो policyholder को अपनी बात documents, medical evidence और exact policy clauses के आधार पर आगे बढ़ानी चाहिए।
याद रखें:
Claim Rejected?
Reason समझें → Evidence जुटाएं → GRO में शिकायत करें → Bima Bharosa/Ombudsman तक जाएं।
हर claim अलग facts, policy terms और medical records पर निर्भर करता है।
स्रोत: IRDAI – Bima Bharosa एवं Council for Insurance Ombudsmen


Leave a Reply